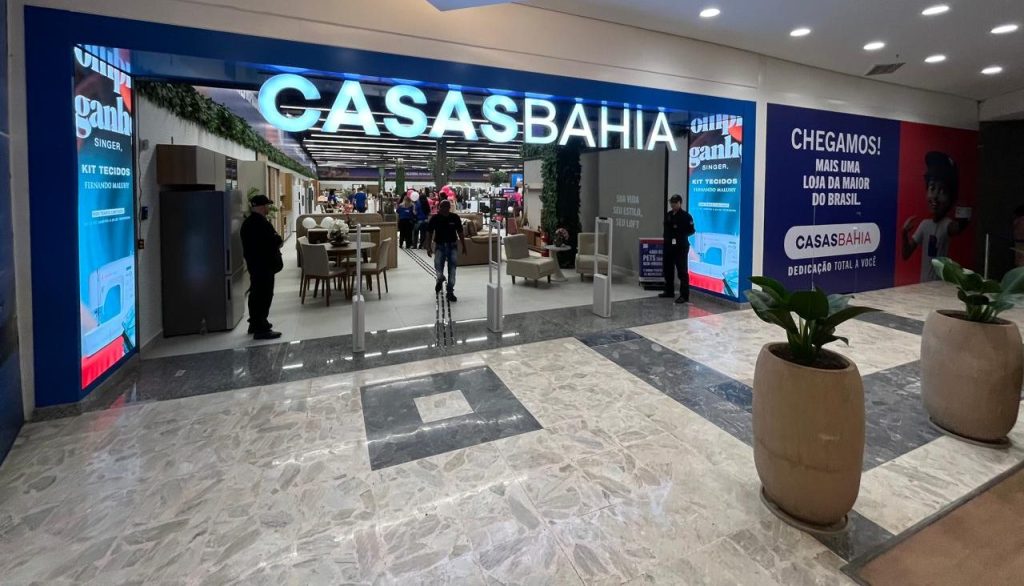

O Grupo Casas Bahia solicitou recuperação judicial para renegociar aproximadamente R$ 17,3 bilhões em dívidas. Esta ação abrange a própria varejista e nove subsidiárias, incluindo empresas de logística, tecnologia, comércio eletrônico e a fabricante de móveis Bartira. A empresa informa que deseja manter suas operações normalmente durante este processo.
Para os consumidores, a consequência principal não é jurídica, mas operacional. Em outras palavras, os direitos continuam os mesmos. O desafio consiste em assegurar que esses direitos sejam respeitados enquanto a empresa tenta reestruturar sua saúde financeira.
Leia mais: O varejo quebrou? O que está por trás das RJs de Casas Bahia e Marabraz

Uma das principais incertezas dos clientes é se a Casas Bahia corre o risco de fechar suas portas, caso o pedido de recuperação judicial seja aceito pela Justiça.
De acordo com Ana Carolina Macedo, especialista em direito empresarial, recuperação judicial e falência do escritório Marcello Macêdo, a lógica da recuperação judicial é, na verdade, prevenir o desaparecimento da empresa — um resultado típico da falência.
A legislação estabelece, no artigo 47 da Lei 11.101/2005 (Lei de Recuperação e Falências), mecanismos para preservar a atividade econômica, os empregos e a capacidade de geração de caixa da empresa enquanto ela renegocia suas dívidas.
Continua depois da publicidade
A mesma avaliação é feita por Camila Crespi, sócia da Crespi Advocacia e especialista em recuperação judicial e insolvência. Segundo Crespi, o processo não interrompe as atividades da empresa, mas cria um ambiente de proteção judicial para que as dívidas possam ser renegociadas.
Na prática, isso significa que lojas, comércio eletrônico, operações logísticas e as empresas do grupo permanecem em funcionamento.
“O impacto prático, nesses casos, tende a se concentrar em: atrasos nas entregas (considerando que a empresa já vinha reportando queda de estoque e fechamento de lojas antes do pedido), além de uma maior dificuldade operacional para resolver trocas e devoluções, e incerteza sobre prazos de ressarcimento caso valores sejam a receber”, completa Macedo.
Continua depois da publicidade
Você comprou na Casas Bahia e ainda está aguardando a entrega?
Para aqueles que já adquiriram um produto e esperam a entrega, a recomendação é evitar ações precipitadas. A recuperação judicial não extingue a obrigação da empresa de entregar os produtos vendidos a consumidores, que continuam protegidos pelo Código de Defesa do Consumidor.
“O maior risco provém do que já estava ocorrendo antes mesmo do pedido: a companhia vinha enfrentando a redução do estoque (de R$ 5,4 bilhões para R$ 4,2 bilhões entre março e junho) devido à restrição de crédito com fornecedores e seguradoras, além do fechamento de 298 lojas. Isso já causava atrasos e falta de mercadorias em algumas categorias e regiões, independentemente do pedido de recuperação judicial,” exemplifica Macedo.
A recomendação é guardar a nota fiscal, o comprovante de pagamento, o comprovante do pedido, protocolos de atendimento e o prazo de entrega informado pela empresa. Outra precaução sugerida pela especialista é optar por pagamentos via cartão de crédito, modalidade que permite contestar a cobrança junto à administradora em caso de problemas.
Continua depois da publicidade
Se a entrega ocorrer normalmente, o contrato será considerado cumprido e o problema deixa de existir.
Se o prazo prometido não for cumprido, o consumidor deve buscar os canais oficiais da empresa e formalizar a reclamação.
“Na prática, o recomendado para aqueles com entregas pendentes é: acompanhar o status do pedido pelo aplicativo ou site da empresa; se o prazo prometido não for cumprido, contatar o SAC e formalizar a reclamação; e, caso a entrega não se concretize, solicitar o cancelamento com devolução integral do valor pago. Se o reembolso não for realizado, o valor devido passará a ser considerado um crédito do consumidor perante a empresa em recuperação,” explica Macedo.
Continua depois da publicidade
Solicitar a devolução do dinheiro pode ser mais complicado
Especialistas afirmam que, em muitos casos, receber o produto pode ser mais simples do que cancelar a compra. Isso se deve ao fato de que a obrigação inicial da empresa é entregar o item adquirido. Quando o consumidor desiste da compra e solicita o reembolso, essa obrigação pode se transformar em um crédito financeiro contra uma empresa em recuperação judicial.
“O cancelamento com devolução de valores é um cenário mais complicado, pois transfere a obrigação de entrega para um crédito em dinheiro sujeito ao plano de recuperação,” explica Crespi.
Na prática, isso significa que o consumidor deixará de discutir a entrega de um móvel, eletrodoméstico ou eletrônico e passará a lidar com questionamentos de recursos dentro de um processo de recuperação judicial.
Quem tem direito a reembolso pode se tornar credor
Outra dúvida comum envolve consumidores que esperam estornos, devoluções ou ressarcimentos.
Se a empresa não devolver espontaneamente o valor devido, o consumidor poderá ter um crédito sujeito ao processo de recuperação judicial. No entanto, existe uma diferença importante: os créditos gerados antes do pedido tendem a seguir as regras da recuperação judicial, enquanto os créditos gerados posteriormente podem receber tratamento prioritário, de acordo com Macedo.
Em grandes varejistas, é comum que consumidores não apareçam individualmente na relação de credores apresentada à Justiça. Portanto, aqueles que têm valores significativos a receber devem acompanhar os editais do processo.
Caso o crédito não apareça na relação de credores ou haja divergência de valores, pode ser necessário registrar a habilitação de crédito perante a recuperação judicial.
“É até comum que consumidores se tornem credores em casos de Recuperações Judiciais de empresas varejistas, especialmente quando há grande volume de vendas antecipadas, entregas pendentes ou disponibilização de cartões e vale-compras. Exemplos no Brasil incluem a recuperação judicial das Lojas Americanas e da própria Casas Bahia em sua reestruturação extrajudicial de 2024, com consumidores figurando entre os credores por valores de reembolso, cupons e entregas não realizadas,” afirma Macedo.
Cartão, conta digital, crediário e mais: o que muda para os clientes de produtos financeiros da Casas Bahia?
Nem todos os produtos financeiros associados à marca Casas Bahia estão igualmente expostos à recuperação judicial. O Cartão Casas Bahia é administrado em parceria com a Bradescard, do Bradesco, enquanto o Casas Bahia Pay (antigo banQi) não integra o processo.
“O cartão, seus limites e o funcionamento da conta associada não dependem diretamente da recuperação judicial da Casas Bahia varejista. Assim, salvo informações em contrário, o uso do cartão deve prosseguir normalmente, uma vez que a obrigação de crédito é da instituição financeira parceira, e não da empresa em recuperação. Já instituições de pagamento, como a Casas Bahia Pay, são supervisionadas pelo Banco Central e têm a obrigação de manter a segregação patrimonial entre o saldo dos usuários e o patrimônio da instituição, visando proteger o cliente mesmo que outra empresa do grupo econômico enfrente dificuldades,” acrescenta.
A mesma lógica de independência operacional se aplica a empréstimos pessoais, consignados, seguros e consórcios, que geralmente são originados por parceiros financeiros regulamentados (como bancos e seguradoras), também fora do processo.
Leia mais: A Casas Bahia popularizou o carnê — e hoje ele está no centro do seu pedido de RJ
O principal ponto de atenção é o crediário próprio da varejista.
“Esses produtos estão mais diretamente ligados à saúde financeira do Grupo Casas Bahia S.A., pois é crédito da própria empresa em recuperação. No entanto, a continuidade é esperada: a Petição Inicial da recuperação judicial solicita ao judiciário que o fluxo desses recebíveis continue normalmente, sem retenções extraordinárias dos bancos que financiam a operação, visando preservar a geração de caixa da companhia, que depende desse produto,” conclui Macedo.
Fonte original: "recuperação de crédito" – Google Notícias