19 de agosto de 2026 às 13:00
Atualizado em 20 de agosto de 2026 às 10:21
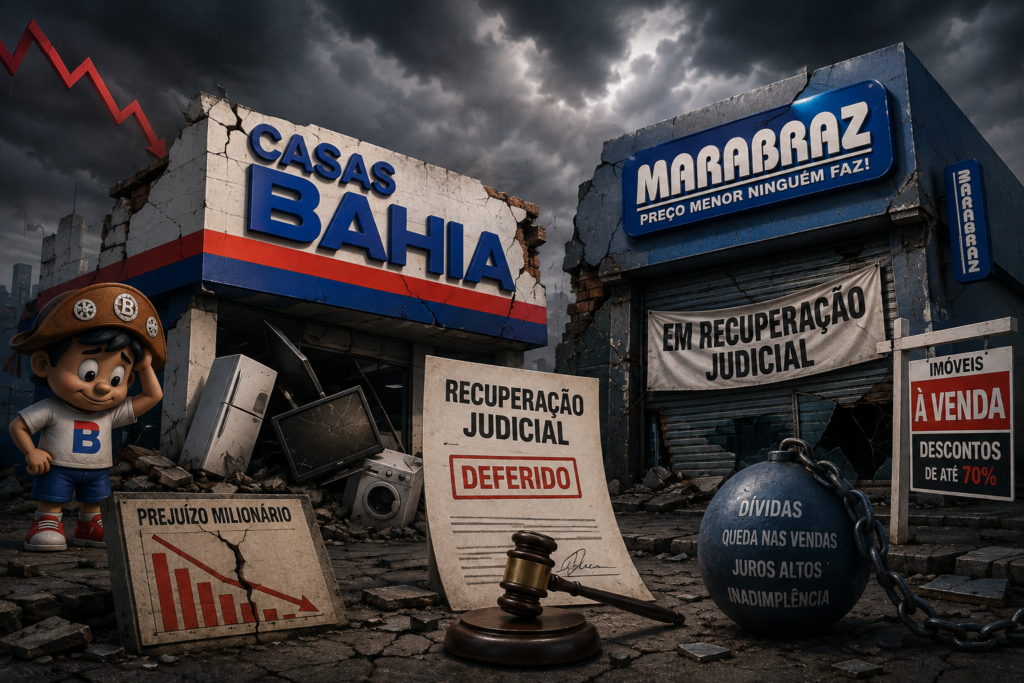
As recuperações judiciais das Casas Bahia e da Marabraz destacam um alerta significativo para bancos, fundos de crédito e investidores institucionais: o tamanho, a marca e o histórico de faturamento não podem substituir a geração de caixa, garantias sólidas e governança.
No caso das Casas Bahia, quase 95% dos R$ 17,3 bilhões reportados no processo estão concentrados em créditos sem garantia. Para o mercado financeiro, a questão central não é apenas a sobrevivência da varejista, mas sim quanto do capital emprestado poderá realmente ser recuperado, em que prazo e a que valor econômico.
“Uma companhia pode ter uma marca forte, bilhões em receitas e acesso frequente ao mercado de capitais, e mesmo assim ser considerada um crédito vulnerável. Quando a crise se instala, o credor percebe rapidamente a diferença entre estar exposto a uma grande empresa e ter uma exposição efetivamente protegida. Para bancos e fundos, esses casos reposicionam as garantias, a geração de caixa e a governança como elementos centrais na decisão de crédito,” afirma Marco Túlio Dias, sócio do Abi-Ackel Advogados e especialista em Recuperação de Ativos e Insolvência.
O volume de créditos sem garantia é particularmente relevante porque, em uma recuperação judicial, esses credores podem estar sujeitos a deságios significativos, prazos extensos e condições que podem reduzir substancialmente o valor presente da dívida. A legislação brasileira não estabelece um teto geral para deságio ou prazos aplicáveis aos credores quirografários. Na prática, portanto, a recuperação de capital dependerá não apenas do valor nominal reconhecido, mas também da estrutura econômica do plano, do poder de negociação de cada classe e da capacidade futura de geração de caixa da empresa.
Preço do risco
Para instituições financeiras e fundos, isso implica em uma revisão mais rigorosa na forma como o risco é avaliado antes da crise. O endividamento líquido, o fluxo de caixa, a cobertura de juros e a alavancagem continuam sendo fundamentais, mas não são mais suficientes quando considerados isoladamente.
A estrutura societária, a qualidade das garantias, a posição do crédito dentro do grupo econômico, a exposição a empresas relacionadas e a viabilidade real de execução dos ativos ganham relevância crescente na avaliação.
“A recuperação judicial é o momento em que a qualidade do underwriting é testada. Não basta perguntar qual é a taxa da operação; é preciso entender qual ativo efetivamente protege o crédito, quem controla esse ativo, qual a posição jurídica do credor e quanto essa garantia valerá em um cenário de estresse. Rentabilidade sem possibilidade de recuperação de capital pode ser apenas risco mal precificado,” afirma Dias.
O atual pedido da Casas Bahia se torna ainda mais complexo por ocorrer após uma recuperação extrajudicial anterior. Para credores institucionais, uma nova reestruturação requer a análise não apenas do plano atual, mas também do histórico da companhia desde a primeira renegociação. O ponto crucial é determinar se houve uma redução estrutural da dívida, melhora na geração de caixa, reforço patrimonial e resolução das causas que levaram à primeira crise, ou se apenas houve uma postergação do problema financeiro.
Esse tipo de análise tende a influenciar futuras concessões de crédito. Empresas que passam por reestruturações sucessivas podem enfrentar spreads mais elevados, exigência de garantias adicionais, covenants mais rigorosos e maior pressão por mecanismos de monitoramento financeiro. Para Dias, uma segunda reestruturação pode ser economicamente justificável, mas requer que o credor adote um nível de diligência superior ao da primeira.
No caso da Marabraz, a disputa familiar relatada no processo adiciona outro fator importante para bancos e fundos: o risco de governança. Segundo informações apresentadas pela empresa, o conflito teria comprometido o acesso a imóveis que antes eram usados para obtenção de crédito.
Casos como esse mostram que uma garantia que parece sólida no momento da concessão pode perder efetividade quando existem conflitos societários, estruturas patrimoniais complexas ou incertezas sobre o controle dos ativos.
Para credores institucionais, a governança deixa de ser um critério meramente reputacional e passa a integrar a análise de recuperação do crédito. Mudanças na administração, auditorias independentes, direitos de veto, acompanhamento de indicadores financeiros e mecanismos de fiscalização podem se tornar elementos centrais na negociação com empresas em dificuldade.
Os dois casos também reforçam uma mudança na postura esperada de grandes credores em processos de insolvência. Bancos e fundos organizados podem influenciar significativamente um plano, negociar condições, formar blocos dentro das classes e, em certas situações, apoiar ou estruturar alternativas à proposta apresentada pela devedora. Em grandes recuperações, uma parte importante dessa negociação ocorre antes mesmo da assembleia de credores.
Para Dias, o aprendizado adquirido é especialmente relevante em um ambiente em que o custo do capital continua elevado e empresas altamente alavancadas enfrentam maior pressão sobre o caixa. A questão para bancos e fundos deixa de ser apenas quanto uma empresa está disposta a pagar pelo crédito e passa a ser quanto desse capital poderá ser recuperado caso o cenário básico não se mantenha.
Fonte original: "recuperação de crédito" – Google Notícias