Com 81,7 milhões de brasileiros inadimplentes em 2026, segundo dados do Serasa, a recuperação de crédito está passando por mudanças na forma de abordar consumidores em atraso. As estratégias que antes se baseavam em grupos de perfis amplos agora estão sendo substituídas por abordagens individualizadas, apoiadas por dados e inteligência artificial. Esse cenário é analisado no Guia da Inadimplência no Brasil 2026, elaborado pela Meireles e Freitas, empresa com mais de 47 anos de experiência em recuperação de crédito.
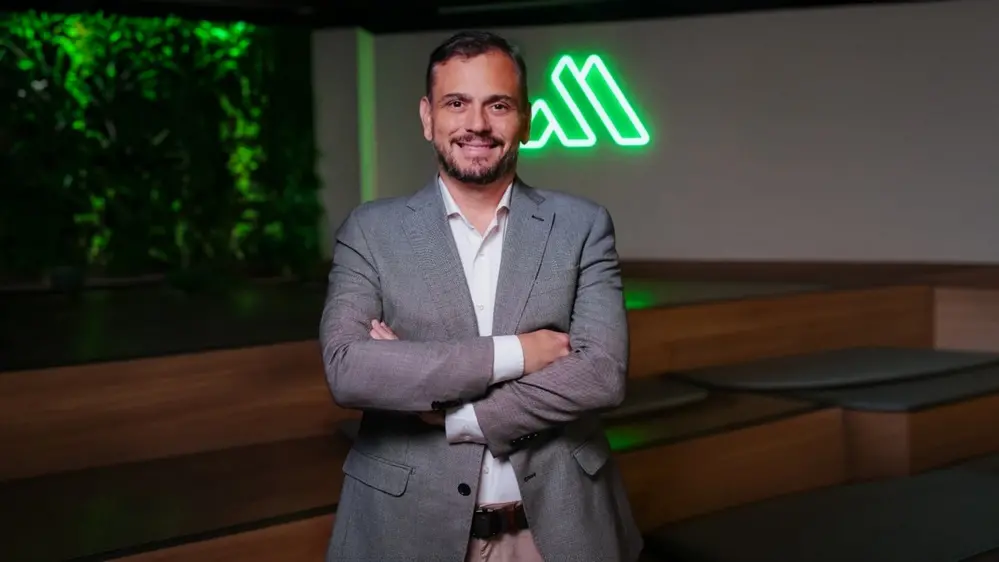
“O guia atua como uma referência para o mercado, incentivando as empresas a aprimorarem continuamente a eficiência de sua arrecadação”, destaca Tiago Freitas, CEO da Meireles e Freitas. Os dados disponíveis ajudam a mensurar a questão. Em fevereiro deste ano, 73,7 milhões de brasileiros estavam com contas em atraso. Além disso, o número de dívidas em atraso aumentou 17,76% em 12 meses. Isso indica que, além de um maior número de pessoas inadimplentes, os consumidores nessa situação passaram a acumular mais débitos. Em média, cada CPF negativado possui 2,29 empresas credoras.
Por que a cobrança por perfil perde precisão
Durante anos, as empresas organizaram suas carteiras de cobrança com base em critérios gerais, como tempo de atraso, valor da dívida e perfil de risco. No entanto, consumidores dentro da mesma categoria podem apresentar comportamentos totalmente distintos. Por exemplo, duas pessoas com uma dívida de R$ 800 e 45 dias de atraso podem ter condições financeiras, canais de comunicação preferidos e disposição para negociar diferentes.
Segundo o guia, ao invés de aplicar a mesma abordagem a todo um grupo, o ideal é realizar uma análise das características individuais usando IA. Isso permite levar em consideração fatores como histórico de pagamento, comportamento durante os contatos e reações às diferentes formas de negociação.
IA amplia possibilidade de personalização
O avanço da Inteligência Artificial (IA) aplicada à voz e ao texto é um dos pontos discutidos no material. Essas ferramentas são capazes de processar informações sobre o comportamento de cada consumidor e ajudar na definição de aspectos da abordagem, como canal de contato, momento da comunicação e linguagem utilizada.
Na comunicação via texto, sistemas de IA podem interpretar respostas, dúvidas e contrapropostas, conduzindo interações em canais digitais, como WhatsApp e webchat. No contexto da voz, agentes virtuais podem processar a fala e responder em tempo real, permitindo a automação de parte dos contatos sem desconsiderar a possibilidade de encaminhar casos mais complexos para atendimento humano.
Automação não elimina atendimento humano
Outro aspecto relevante é a combinação entre tecnologia e profissionais especializados. A automação pode gerenciar contatos de maior volume nas etapas iniciais, enquanto situações que exigem maior capacidade de negociação podem ser direcionadas a atendentes. Essa estratégia permite distribuir recursos de acordo com a complexidade de cada caso.
WhatsApp como canal de alta conversão
O Highly Structured Message (HSM), ou Mensagem Altamente Estruturada, via WhatsApp, apresenta taxas de conversão superiores em todas as faixas de atraso de até 180 dias. O desempenho está relacionado à combinação de alcance, possibilidade de personalização e custo por contato. Presente na maioria dos smartphones brasileiros, o aplicativo permite o envio de mensagens estruturadas com informações sobre a dívida, botões de ação e links para negociação, além da identidade visual da empresa credora.
Impacto da inadimplência vai além do sistema financeiro
O impacto financeiro da inadimplência é refletido na Provisão para Devedores Duvidosos (PDD), que representa os valores reservados pelas empresas para possíveis perdas com clientes inadimplentes. Segundo Tiago, esse indicador evidencia a necessidade de uma gestão mais eficiente dos débitos em atraso. “Observamos empresas de diversos segmentos com uma PDD cada vez mais alta, o que acaba reduzindo a lucratividade e o potencial de rentabilidade. Assim, quando a inadimplência é mitigada por meio de um trabalho eficiente, a empresa alcança melhores resultados”, explica.
No setor financeiro, a taxa de inadimplência das operações de crédito com recursos livres alcançou 5,5% em janeiro de 2026, segundo o Banco Central. Além disso, em serviços essenciais, como energia e saneamento, o atraso nos pagamentos pode comprometer a sustentabilidade das operações.
O guia também explora particularidades de setores como telecomunicações, saúde, educação e varejo. Em cada segmento, fatores como volume de contratos, escala massiva, ticket baixo e baixa digitalização de base cadastral representam desafios à sustentabilidade operacional.
Nesse cenário, há uma busca por estratégias que considerem as características de cada operação e de cada consumidor. A combinação de dados, tecnologia, automação e atendimento humano integra as alternativas que as empresas utilizam para enfrentar uma inadimplência mais complexa.
Serviço
Guia da Inadimplência no Brasil 2026 – Meireles e Freitas
Acesse o material gratuito: https://digital.meirelesefreitas.com.br/guia-da-inadimplencia-no-brasil-2026
Site: https://meirelesefreitas.com.br/
Instagram: @meirelesefreitas
Fonte original: "recuperação de crédito" – Google Notícias