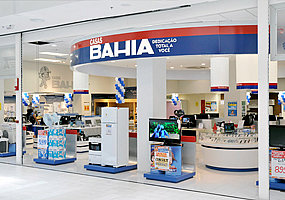
No último dia 16 de agosto, o grupo Casas Bahia protocolou um pedido de recuperação judicial, marcando o início de uma das mais significativas reestruturações empresariais recentes no Brasil. O processo abrange a empresa e nove subsidiárias, incluindo as marcas “Casas Bahia”, “Ponto” e “Extra.com”, contabilizando um passivo de cerca de R$ 17,3 bilhões.

Divulgação
Para credores, investidores e parceiros comerciais, o principal receio não é apenas o montante da dívida, mas as implicações que a recuperação poderá ter sobre seus créditos, contratos, garantias e investimentos.
A situação requer atenção adicional, pois a recuperação judicial não é consequência de uma crise pontual. Em 2024, a empresa já havia buscado a recuperação extrajudicial para renegociar cerca de R$ 4,1 bilhões em dívidas e, em seguida, implementou novas estratégias para reduzir custos. Apesar disso, no segundo trimestre de 2026, a companhia registrou um prejuízo de aproximadamente R$ 10,1 bilhões, fechou 298 lojas e demitiu cerca de 3 mil colaboradores.
Portanto, embora a recuperação judicial ofereça uma nova chance de reorganização, o histórico recente indica que credores e investidores devem acompanhar o processo com atenção redobrada.
O que muda para os credores
Com o início da recuperação judicial, os créditos existentes na data do pedido ficam, em geral, sujeitos ao processo, mesmo que não estejam vencidos. Isso implica que obrigações que antes podiam ser exigidas, segundo as condições originalmente pactuadas, poderão ser submetidas às condições definidas no futuro plano de recuperação.
No entanto, essa regra não abrange todas as obrigações de forma indiscriminada. A Lei de Recuperação Judicial e Falências prevê exceções, especialmente em relação a determinadas operações garantidas por propriedade fiduciária e outras situações legais. Portanto, o primeiro passo para qualquer credor é identificar corretamente a natureza de seu crédito, a data em que foi constituído, as garantias existentes e se a obrigação está efetivamente sujeita à recuperação judicial.

Spacca
Essa distinção pode ser crucial. Um fornecedor quirografário, uma instituição financeira com garantia ou um credor com direitos sobre recebíveis podem ter posições jurídicas bastante diferentes no processo de recuperação.
Além disso, a sujeição à recuperação não implica no desaparecimento do crédito, uma vez que o processo de reestruturação não garante proteção ao devedor. Contudo, o valor econômico do crédito sujeito à recuperação judicial pode sofrer alterações significativas, afetado por fatores como deságio, prazo de carência e parcelamento.
Por essa razão, a recuperação deve ser avaliada em termos de valor presente, risco e capacidade de pagamento real, e não apenas pela comparação entre o valor original do crédito e o percentual de deságio proposto.
Período inicial é decisivo
O chamado stay period, que suspende determinadas ações e execuções contra a empresa em recuperação, tem como finalidade evitar que medidas individuais comprometam a reorganização coletiva, que é o objetivo central da recuperação judicial. A intenção é proporcionar um período de alívio para a empresa em recuperação.
Embora as ações e execuções estejam suspensas, esse período é particularmente importante para verificar a classificação do crédito, analisar as garantias, acompanhar a relação de credores apresentada pela recuperanda e identificar eventuais medidas que possam afetar sua posição.
Em uma recuperação totalizando R$ 17,3 bilhões, pequenas divergências na classificação ou no tratamento podem resultar em impactos econômicos significativos e, por vezes, irreversíveis. Dessa forma, a atuação do credor deve começar antes da assembleia geral de credores e, em muitos casos, antes mesmo da apresentação do plano.
Cláusulas ipso facto: principais pontos de atenção
Entre as questões mais relevantes do caso “Casas Bahia” está a discussão sobre as cláusulas ipso facto, ou seja, aquelas que podem resultar em vencimento antecipado ou outras consequências contratuais devido a eventos relacionados à insolvência ou ao pedido de recuperação judicial. De acordo com informações divulgadas, o acionamento dessas cláusulas poderia tornar imediatamente exigíveis obrigações superiores a R$ 10 bilhões.
A questão afeta diretamente não apenas os bancos, mas também fornecedores, locadores, prestadores de serviços e outros parceiros que mantêm contratos com o grupo, uma vez que o acionamento generalizado dessas disposições pode inviabilizar as atividades das Casas Bahia devido ao rompimento de contratos de fornecimento, financiamento e prestação de serviços, por exemplo.
No fim das contas, isso significaria um inadimplemento massivo frente aos credores do grupo.
Plano será o principal divisor de águas
Embora os efeitos iniciais da recuperação sejam significativos, o maior impacto econômico para os credores será determinado pela apresentação do plano.
Será fundamental avaliar se a proposta representa uma verdadeira reestruturação da empresa ou se se trata apenas de uma nova reorganização de dívidas. Essa pergunta é especialmente pertinente, pois, apesar de a companhia ter conseguido reduzir consideravelmente sua dependência de capital de terceiros (alavancagem) com a recuperação extrajudicial em 2024, enfrentou novamente uma forte deterioração financeira em um curto período.
Isso tudo para verificar se, ao contrário do que ocorreu em 2024, após a reestruturação, a empresa terá capacidade de gerar caixa suficiente para cumprir suas novas obrigações sem depender de uma nova renegociação.
Financiamento DIP também merece atenção
Outro ponto importante é o financiamento via “debtor-in-possession financing” (DIP) — um tipo de financiamento concedido a uma empresa em recuperação judicial, que tem prioridade de pagamento sobre outros créditos —, estimado em aproximadamente R$ 1 bilhão. Esse valor é procurado pelo Grupo para garantir liquidez nos primeiros meses da recuperação, especialmente para a recomposição de estoques e continuidade das operações.
Para os credores, no entanto, o DIP deve ser avaliado não apenas como um sinal positivo de entrada de recursos, mas também sob a perspectiva do impacto que isso terá sobre a estrutura de prioridades dos créditos já existentes, uma vez que cria obrigações que devem ser consideradas na avaliação da futura capacidade de pagamento.
A questão, mais uma vez, será econômica: o novo capital financiará uma operação capaz de se sustentar ou apenas prolongará uma estrutura que continuará consumindo liquidez?
O que está em jogo para credores e investidores
Para credores, investidores e parceiros comerciais, a recuperação judicial da Casas Bahia deve ser encarada menos como uma mera alteração temporária no cronograma de pagamentos e mais como uma reestruturação do nível de exposição econômica mantida com o grupo, especialmente diante do histórico recente da empresa.
Assim, a questão central para esse público não é apenas quanto as Casas Bahia pretende pagar, mas se a empresa que permanecerá após a recuperação terá capacidade econômica para honrar seus compromissos. Nesse contexto, a análise antecipada da exposição, das garantias, dos contratos e, posteriormente, do plano de recuperação, pode ser decisiva para preservar o valor econômico de cada posição.
O credor atento, bem assessorado e proativo no processo permanece como o principal responsável por seu próprio destino.
Fonte original: "recuperação de crédito" – Google Notícias