O Novo Programa Especial de Recuperação de Créditos Tributários – PERC 2026, criado pela Lei Complementar nº 575/2026, permite a regularização de débitos de ICMS com redução de multas, juros e, em casos específicos, do valor total do crédito tributário. Além disso, oferece condições especiais de parcelamento e a possibilidade de utilização de saldo credor.
Este programa abrange créditos tributários relacionados a fatos geradores ocorridos até 31 de dezembro de 2025, incluindo débitos que estejam em fase de cobrança judicial e saldos remanescentes de parcelamentos anteriores, mesmo que esses ainda estejam ativos.
📌 Não são contemplados pelo PERC 2026 os créditos tributários:
– garantidos por depósito em dinheiro, bloqueio de valores, carta de fiança ou seguro garantia, com decisão judicial transitada em julgado favorável à Fazenda Pública; ou
– que tenham gerado ação penal com decisão condenatória transitada em julgado.
1. Principais benefícios
O PERC 2026 oferece diversas opções de regularização, dependendo da natureza do débito e da forma de pagamento.
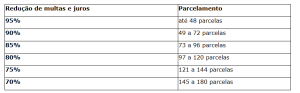
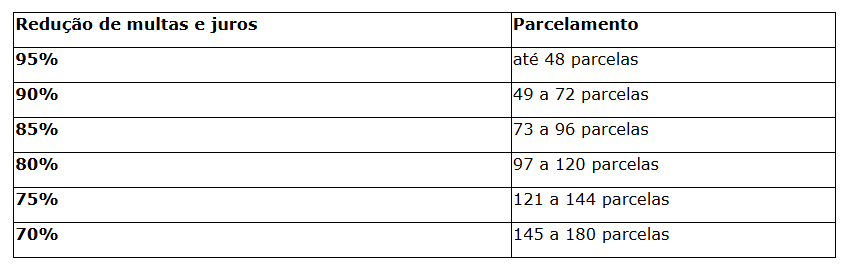
🔷Redução de multas e juros
Para os débitos decorrentes de infrações à legislação tributária estadual descritas na Tabela B do Anexo 1, os benefícios são:

2. Débitos relacionados a benefícios de crédito presumido
Para créditos tributários oriundos de condutas que impedem a utilização de benefício fiscal de crédito presumido, aplicam-se condições específicas descritas na Tabela A do Anexo 1.
As condições disponíveis após a publicação da LC são:
80% de redução do total do crédito tributário, para pagamento à vista entre 01/09 e 30/10/2026 ou em até 3 parcelas;
70% de redução, para pagamento à vista entre 01/11 e 28/12/2026 ou em até 2 parcelas;
50% de redução, em até 30 parcelas;
40% de redução, entre 31 e 60 parcelas.
3. Utilização de saldo credor de ICMS
O PERC 2026 permite o uso do saldo credor acumulado para o pagamento parcial, por compensação, de crédito tributário constituído.
O saldo credor deve estar acumulado desde 31 de março de 2026, podendo pertencer ao próprio sujeito passivo, a outro estabelecimento do mesmo contribuinte ou a um terceiro situado em Pernambuco, conforme situações previstas na Lei.
Em regra, a utilização do saldo credor é limitadas a 50% do valor do crédito tributário após a aplicação das reduções do PERC. O restante deve ser pago à vista ou em até 3 parcelas.
📌 Exceção: Quando o crédito tributário resultar da utilização indevida de valor a título de crédito fiscal — sem que isso tenha reduzido o imposto efetivamente devido — o saldo credor pode compensar até 100% do valor atual do imposto lançado.
📌 A utilização do saldo credor requer solicitação à SEFAZ e o cumprimento dos procedimentos previstos na legislação.
4. Compensação com crédito fiscal
A LC nº 575/2026 também autoriza, em circunstâncias específicas, a utilização antecipada de crédito fiscal para pagamento parcial, por compensação, de crédito tributário constituído mediante lançamento de ofício.
Nessa modalidade, o valor remanescente deve ser pago integralmente à vista, com as reduções previstas na Tabela C do Anexo 1.
Para pagamentos realizados:
– até 30/10/2026: redução de 80% das multas e juros;
– de 01/11 a 28/12/2026: redução de 70% das multas e juros.
📌 Contribuintes em recuperação judicial ou em liquidação têm condição própria: redução de 95% das multas e juros, com pagamento à vista até 28/12/2026.
5. Condições especiais de parcelamento
O PERC 2026 flexibiliza várias restrições normalmente aplicáveis aos parcelamentos de ICMS.
Entre as facilidades previstas, destacam-se:
◾dispensa da exigência de garantias;
◾possibilidade de parcelamento de determinados débitos que normalmente possuem restrições;
◾possibilidade de adesão mesmo com parcelamento ativo em atraso, nas condições estabelecidas pela LC;
◾dispensa do percentual específico de entrada previsto na legislação, sendo exigido como entrada apenas o valor correspondente à primeira parcela.
6. Empresas em recuperação judicial ou liquidação
Empresários e sociedades empresariais em recuperação judicial ou liquidação têm condições especiais.

7. Condições para adesão
A adesão ao PERC 2026 implica:
✔️ reconhecimento do débito: confissão irrevogável e irretratável dos débitos incluídos no programa;
✔️ concordância expressa com o levantamento de depósitos judiciais eventualmente existentes, mediante conversão em renda, ou execução de garantias (exceto as reais);
✔️ desistência de defesas e recursos administrativos relacionados aos valores beneficiados;
✔️ desistência das ações judiciais correspondentes, renunciando ao direito discutido e a eventuais honorários advocatícios em desfavor do Estado;
✔️ dívida ativa: pagamento de 10% sobre o crédito tributário após as reduções, ou sobre cada parcela, a título de encargos e honorários advocatícios;
✔️ processo judicial: o pedido de extinção do processo deve ser apresentado em até 30 dias após o pagamento à vista ou da primeira parcela.
Os benefícios do PERC 2026 não podem ser cumulativos com outras reduções de crédito tributário previstas na legislação estadual.
8. Prazo para adesão
De forma geral, o pagamento integral à vista ou da primeira parcela deve ocorrer até 28 de dezembro de 2026, observando os prazos específicos previstos no Anexo 1 da LC nº 575/2026.
📌 Atenção aos prazos
Quanto mais cedo ocorrer a regularização, maior poderá ser o percentual de redução.
Para os débitos comuns de ICMS abrangidos pela Tabela B, por exemplo, o desconto de multas e juros diminui de 85% até 30/10/2026 para 75% a partir de 01/11/2026, nas modalidades previstas na Lei.
9. Como Aderir
Acesse o Portal de Atendimento da SEFAZ: https://atendimento.sefaz.pe.gov.br/
Em seguida, selecione os atalhos abaixo:

(Fonte: SefazPE)
Fonte original: "recuperação de crédito" – Google Notícias