Nos últimos meses, uma série de empresas conhecidas começou a se empenhar em processos judiciais e negociações com credores. Entre elas estão: Casas Bahia, Marabraz, Tok&Stok, Mobly, St. Marché, Braskem, Raízen, Grupo Pão de Açúcar e Habib’s. Cada caso possui suas particularidades; algumas organizações enfrentam dívidas acumuladas, outras enfrentam problemas de gestão, mudanças no mercado ou dificuldades específicas. Essa sequência de nomes indica um fenômeno maior: companhias de diferentes setores estão, praticamente ao mesmo tempo, buscando a renegociação de suas dívidas.
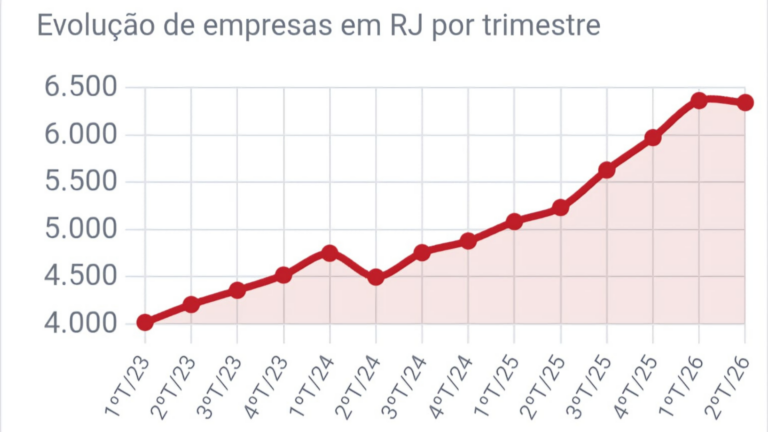
Os dados refletem essa tendência. Em maio de 2026, o Monitor RGF de Recuperação Judicial catalogava 6.341 empresas em recuperação judicial, excluindo microempresas e cobrindo um universo de aproximadamente 2,7 milhões de empresas ativas. Isso representa uma taxa de 2,32 empresas em recuperação para cada mil analisadas.
Desde 2023, esse número tem mostrado crescimento contínuo. No primeiro trimestre daquele ano, havia 4.014 empresas em recuperação judicial. Em um período de pouco mais de três anos, esse total aumentou em quase 58%, afetando especialmente os setores de comércio, indústria de transformação e agropecuária.
Esse fenômeno não se limita a grandes corporações renomadas, mas abrange variados portes de empresas, concentrando-se especialmente nas médias, que representam 49% das 6.341 companhias em recuperação. Em termos relativos, a vulnerabilidade cresce entre as empresas maiores: o Índice de Recuperação Judicial (IRJ) indica 14,4 casos por mil entre as muito grandes e 11,7 entre as grandes, contra 2,5 entre as médias e apenas 0,1 entre as microempresas.
As médias empresas representam o núcleo numérico dessa situação. Os grandes grupos são a face mais visível, e, devido ao tamanho de suas dívidas e ao número de credores envolvidos, podem gerar impactos mais abrangentes.
A conta chegou
A crise que agora se reflete nos tribunais começou a ser forjada quando os juros eram baixos. Durante a pandemia, muitas empresas brasileiras buscaram crédito para superar um período de incertezas de receitas, lojas fechadas e atividades econômicas paralisadas. Com a Selic a 2% ao ano e programas de financiamento subsidiado, contrair empréstimos se tornou, em diversos casos, uma forma de sobrevivência – financiar fornecedores, estoques, funcionários e manter as operações.
Entretanto, a dívida não desapareceu com o fim da pandemia; em muitos casos, foi renovada. Empresas refinanciaram empréstimos, emitiram novos títulos e buscaram diversas fontes de capital para lidar com passivos acumulados. O crédito acessível ajudou a passar pela crise, mas também ampliou o endividamento. Ao chegar o momento de renovar essas dívidas, o cenário mudou drasticamente.
Segundo Carla Beni, economista e professora da FGV, parte das dificuldades atuais decorre desse descompasso. “Em 2020, a Selic chegou a 2%, e existiram várias iniciativas com crédito subsidiado. As empresas puderam tomar empréstimos, até mesmo para financiar a folha de pagamento e evitar demissões.” A mudança ocorreu posteriormente, com o aumento rápido dos custos financeiros. “Quando chegou a hora de renovar esses empréstimos, o custo do capital era completamente diferente.”
Essa transição – do crédito acessível para o refinanciamento oneroso – ajuda a entender por que problemas que se acumularam durante anos começaram a emergir agora.
Para Armando Castelar, economista e ex-chefe do Departamento de Economia do BNDES, os juros elevados agravam a situação de empresas que já enfrentam suas próprias fragilidades. “Não há um único fator que explique tudo. Contudo, os juros altos por um período prolongado, em um contexto de forte aumento do endividamento, sem dúvida contribuíram para piorar a situação de empresas com problemas de gestão, de mercado ou outros desafios.”
Diferentemente de outros ciclos de aperto monetário, Castelar argumenta que o atual se destaca pelo volume de dívida acumulada. O Brasil já enfrentou taxas de juros mais altas, mas, no passado, o crédito representava uma fatia menor da economia, e empresas e famílias tinham obrigações financeiras inferiores. Agora, o aperto monetário encontra uma economia muito mais endividada.
Nos últimos anos, a expansão do crédito foi acompanhada pelo crescimento do mercado de capitais como fonte de financiamento. As empresas passaram a dispor de mais instrumentos para obter recursos – de debêntures a CRAs e CRIs, entre outros. Isso aumentou as opções de financiamento e diminuiu a dependência exclusiva dos bancos, mas também multiplicou os canais pelos quais a dívida se dispersou pela economia.
“O que mais se alterou foi o aumento acentuado do endividamento, impulsionado também pelo desenvolvimento do mercado de capitais”, afirma Castelar. “Atualmente, existem instrumentos como CRAs, debêntures incentivadas e outras formas de financiamento que não tinham a mesma relevância anteriormente. Isso facilitou o endividamento empresarial.”
A situação é a de uma conta que foi sendo adiada de um ano para o outro, enquanto havia crédito disponível e a expectativa de que o custo do dinheiro cairia. Quando as taxas se mantiveram altas por um período mais longo do que muitas empresas previram, essa estratégia tornou-se insustentável.
Logo, as altas taxas de juros não geraram obrigatoriamente a crise de cada companhia, mas tornaram mais difícil conviver com problemas já existentes. Essa diferenciação é crucial para entender 2026. Existem empresas com modelos de negócios pressionados pela transformação no consumo, outras afetadas por problemas de governança e decisões de gestão, e ainda outras que enfrentam passivos históricos. O comum entre elas é que, em um ambiente de crédito mais caro, ficou mais complicado adiar a solução de suas pendências.
Juros são o pano de fundo, não o roteiro
Seria fácil atribuir a um único culpado a série de recuperações. Com os juros altos e o custo do crédito pressionando os balanços das empresas, a explicação imediata poderia ser a política monetária. No entanto, os casos demonstram uma realidade mais complexa.
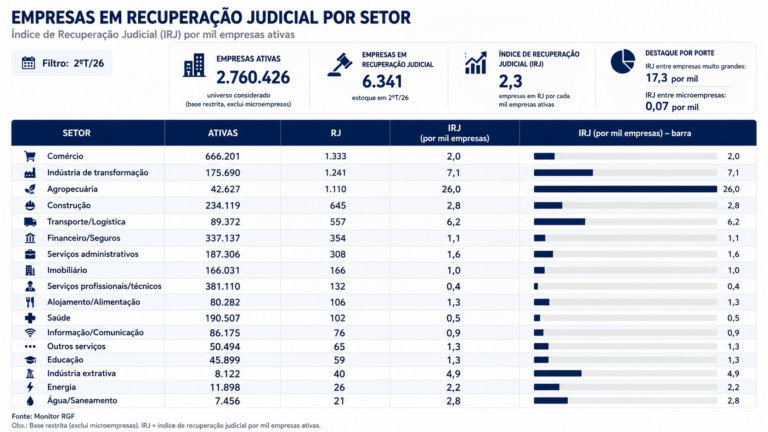
Os juros são o pano de fundo. Não constituem o roteiro de cada crise. Uma taxa elevada pode converter uma dívida administrável em um problema urgente, dificultar o refinanciamento, reduzir o capital disponível para investimentos e aumentar o risco de inadimplência. Contudo, não explicam, por si só, por que empresas de setores tão distintos chegarão à recuperação judicial ou extrajudicial. (Ver imagem abaixo dos diferentes setores em RJ)
A trajetória da Braskem, por exemplo, não se compara à da Casas Bahia. A empresa petroquímica lida com consequências de um problema específico e um passivo bilionário relacionado ao desastre geológico em Maceió. A Oi, que enfrenta dificuldades financeiras há mais de uma década, também não pode ser explicada simplesmente pelo ciclo atual de juros. No varejo, a situação é diferente: além do endividamento, empresas tradicionais estão enfrentando uma transformação rápida no comportamento do consumidor e a necessidade de sustentar estruturas físicas em um mercado cada vez mais digital.
O que as une não é a origem da crise, mas o ambiente em que essas fragilidades foram testadas. Os juros elevados atuam como um teste de estresse para problemas que anteriormente podiam ser administrados ou adiados.
Uma empresa pode ter tomado decisões de investimento inadequadas, outra pode ter demorado para adaptar seu modelo de negócios, e uma terceira pode ter sido impactada por um evento extraordinário. Nenhuma dessas situações foi necessariamente criada pelos juros. Contudo, tornam-se mais complicadas de lidar quando o custo do dinheiro aumenta.
Carlos Honorato, economista e professor da FIA, destaca essa distinção na análise do varejo, setor que concentra o maior número de empresas em recuperação judicial no levantamento, com 1.333 casos. Para ele, os juros altos são um fator importante, mas não podem ser considerados a justificativa universal. “Os juros explicam parte do problema, mas não justificam tudo.”
No varejo, a pressão é particularmente complexa, atuando em ambas as extremidades do negócio. As empresas dependem de crédito para financiar seus estoques e capital de giro, mas também de consumidores dispostos e capazes de comprar. Quando o crédito se torna caro, a pressão se intensifica tanto no caixa da companhia quanto no bolso do consumidor.
Entretanto, o setor também enfrenta problemas que não são fruto do atual ciclo de juros. A expansão do comércio eletrônico alterou hábitos de consumo e aumentou a concorrência, exigindo que empresas tradicionais adaptassem suas redes físicas, logística e modelos de negócios a uma lógica mais digital. Em alguns casos, essa transição foi feita sobre estruturas já existentes, sustentadas por dívidas acumuladas ao longo dos anos.
Essas diferenças são relevantes. Atribuir todas as recuperações à situação econômica atual transformaria empresas com histórias radicalmente distintas em vítimas de um mesmo evento. A realidade parece ser outra: 2026 reuniu, sob a mesma pressão financeira, problemas que já vinham se formando em ritmos diferentes.
Em algumas situações, a recuperação representa a fase mais recente de uma crise prolongada. Em outras, é uma tentativa de reorganizar uma estrutura financeira insustentável. Ademais, empresas que dependem fortemente do mercado interno enfrentam um desafio duplo: enquanto o custo de suas dívidas aumenta, o consumidor se torna mais receoso e endividado.
Como consequência, surge uma seleção financeira. Durante períodos de crédito acessível, empresas vulneráveis conseguem sobreviver por mais tempo. Entretanto, com o capital se tornando caro, distinguem-se os modelos de negócios sustentáveis e insustentáveis, bem como entre dívidas gerenciáveis e excessivas, e entre problemas temporários e estruturais.
A crise sai da empresa e entra no sistema
Uma recuperação judicial se inicia em uma empresa, mas a conta raramente é restrita a ela. Quando uma grande companhia reestrutura suas dívidas, o prejuízo deve ser compartilhado com outros. Fornecedores podem receber menos ou com atraso, bancos e investidores precisam reconhecer perdas ou reconsiderar o risco de suas carteiras. Fundos podem se deparar com exposição a títulos que, até pouco tempo atrás, pareciam uma fonte segura de rendimento.
Essa dispersão da dívida torna a sequência de grandes recuperações mais relevante para a economia do que apenas a contagem de pedidos. Nicole Berto, executiva do Instituto Empresa, observa que uma crise financeira geralmente é precedida por tentativas sucessivas de financiamento. Antes de chegar à recuperação, uma empresa pode ter recorrido a debêntures, CRIs, CRAs e outras formas de captação. Quando a crise finalmente se manifesta, o risco já está diluído, não ficando concentrado apenas no seu balanço. “A crise de uma empresa nunca é apenas dela”, afirma.
Portanto, a recuperação não elimina o prejuízo, mas reorganiza quem terá que absorvê-lo. E quanto maior a empresa, maior tende a ser a rede afetada. Um grande cliente em recuperação pode impactar o fluxo de caixa de seus fornecedores. Um título problemático pode afetar fundos e investidores, e uma renegociação que impõe perdas aos credores altera o capital disponível para financiar outras empresas. É dessa maneira que uma crise empresarial se transforma em uma questão que ultrapassa o âmbito empresarial.
Não é dominó. É contágio
Isso não implica que uma recuperação automática desencadeie outra. Os especialistas consultados para este texto refutam a ideia de uma lista inevitável de empresas a caminho dos tribunais. Cada caso tem sua própria origem. A Braskem não se equipara à Casas Bahia; uma crise societária não é a mesma coisa que um modelo de negócios em transformação.
O que pode se espalhar, no entanto, é a desconfiança. Quando grandes empresas falham em honrar suas dívidas conforme as condições originalmente acordadas, o mercado recalcula o risco. Bancos podem reduzir limites de crédito, fornecedores podem encurtar prazos e investidores podem exigir mais garantias e retornos maiores.
Marco Túlio, advogado especializado em recuperação judicial da Abi Ackel Advogados, identifica isso como um dos principais canais de transmissão dos casos recentes. O efeito se revela mais financeiro do que jurídico: uma sequência de crises torna o crédito mais seletivo.
A distinção entre dominó e contágio é relevante. No primeiro caso, uma empresa cai porque a outra falhou. No segundo, a queda de uma altera as condições de sobrevivência das demais.
Empresas saudáveis também podem sentir esse efeito. Não por enfrentarem os mesmos problemas das empresas em recuperação, mas porque passam a negociar com credores mais cautelosos. Para as empresas mais vulneráveis, isso pode criar um ciclo perigoso: quanto maior a percepção de risco, mais caro se torna o crédito; quanto mais caro é o dinheiro, mais difícil se torna gerenciar uma dívida alta. A recuperação de uma empresa pode não levar à falência da próxima, mas pode dificultar o gerenciamento de sua dívida.
Solução ou brecha?
A expansão das recuperações levanta uma questão desconfortável: até onde deve ir a proteção dada a uma empresa em crise?
O objetivo da recuperação judicial é preservar negócios que sejam economicamente viáveis. Se a continuidade de uma empresa é mais valiosa do que sua liquidação, credores, trabalhadores e a economia podem se beneficiar de uma reestruturação.
No entanto, preservar uma empresa não significa manter integralmente os créditos. Os planos podem dilatar prazos e impor perdas. Para o devedor, é um respiro; para o credor, é a aceitação de que receberá menos e mais tarde.
O advogado Marco Túlio ressalta a ausência de um limite legal específico para o percentual de perdas. Na prática, a negociação pode envolver cortes significativos no valor das dívidas, desde que respeitadas as regras do processo e a aprovação dos credores.
Dessa forma, a recuperação envolve uma disputa sobre como repartir perdas já existentes. É nesse ponto que Armando Castelar faz sua ressalva. O instrumento, segundo ele, deve ser utilizado para salvar empresas cuja continuidade faça sentido econômico, e não apenas como um mecanismo oportunista para evitar o pagamento de dívidas. “Deve ser algo que não propicie oportunismos das empresas para não pagar suas dívidas”, afirma.
Não se sugere que as empresas que entraram em recuperação em 2026 tenham recorrido indevidamente ao processo. A pergunta é outra: quanto mais comum se torna essa prática, maior é o debate sobre seus incentivos.
Um sistema excessivamente rígido pode empurrar empresas viáveis para a falência, enquanto um sistema excessivamente tolerante pode fazer com que os credores tornem o crédito mais caro para todos.
A recuperação judicial aborda uma crise dividindo seus custos. A discussão gira em torno de até que ponto essa divisão protege a empresa sem destruir a confiança crucial para financiar a próxima.
A próxima conta
A onda de recuperações de 2026 pode não ter chegado ao fim. Algumas empresas podem encontrar alívio com uma futura redução nas taxas de juros, enquanto para outras, isso pode chegar tarde demais. A diminuição dos custos financeiros melhora a equação da dívida, mas não corrige automaticamente problemas de gestão ou modelos de negócios ultrapassados em mercados que mudaram.
Ainda há outro risco. Uma desaceleração econômica pode abrir espaço para que juros menores sejam praticados, mas também pode reduzir as receitas das empresas que mais necessitam de fluxo de caixa para resistir até que essa melhora aconteça.
Armando Castelar resume esse dilema: a atividade econômica mais fraca pode facilitar uma redução nas taxas de juros enquanto torna a situação das companhias financeiramente vulneráveis mais complexa.
O desafio, portanto, não é apenas até onde os juros vão cair, mas quem conseguirá esperar por eles.
As empresas que ainda não recorreram à recuperação enfrentam vencimentos, fornecedores e um mercado de crédito cada vez mais cauteloso em relação ao risco. Após uma sequência de grandes crises, ganhar tempo tornou-se uma estratégia muito menos simples do que antes.
2026 pode entrar para a história como o ano das recuperações judiciais não porque todas as empresas tenham enfrentado a mesma crise, mas porque foi um ano em que desafios variados chegaram, quase simultaneamente, a um ponto de ruptura: a dívida que já não podia mais ser suportada nas condições anteriores.
O crédito acessível ajudou a postergar algumas decisões. A recuperação judicial oferece uma oportunidade para reavaliá-las. A próxima conta será saber quantas empresas ainda necessitam dessa segunda chance e quantas conseguirão aproveitá-la para retornar à viabilidade.
Fonte original: "recuperação de crédito" – Google Notícias