
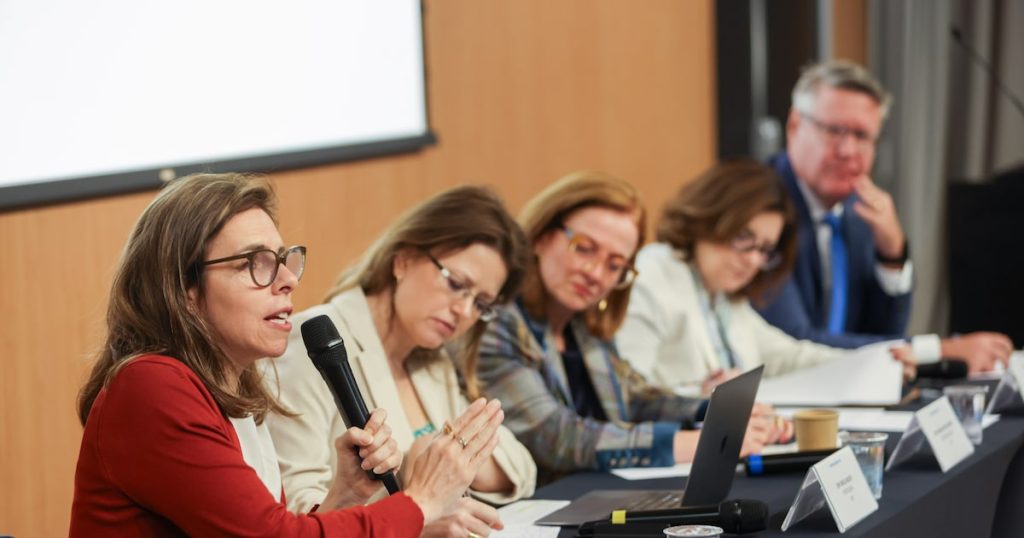

Fabiana Solano, Sheila Neder, Deborah Kirschbaum, Renata Mota Maciel e Cássio Cavalli durante painel na FGVFoto: Tiago Queiroz/Estadão Blue Studio
Quando uma empresa enfrenta uma crise, o país necessita de um mecanismo que preserve o valor e distribua perdas de forma racional. Duas décadas após a modernização do marco de insolvência, o que deveria ser um caminho de reorganização se transformou em um percurso repleto de exceções: os contratos perderam previsibilidade e as garantias se tornaram frágeis. Esse panorama – respaldado em experiências práticas, críticas acadêmicas e visões jurídicas – foi apresentado durante o painel “Insolvência e recuperação de crédito”, mediado por Deborah Kirschbaum, diretora jurídica do Fundo Garantidor de Créditos (FGC), na 3ª edição do Seminário Anual do Sistema Financeiro e de Crédito, promovido pelo Núcleo de Mercados Financeiro e de Capitais (MFCap) da Fundação Getulio Vargas (FGV) Direito SP e pelo FGC.
Seletividade estrutural
O primeiro movimento partiu do âmbito do contencioso empresarial. Para Fabiana Solano, advogada do Felsberg Advogados, a prática afastou o sistema de seus objetivos declarados – reorganizar os capitais e melhorar a distribuição entre credores – ao transferir o foco para disputas sobre o que deve ser incluído ou excluído do processo. “Virou uma confusão sem critérios claros sobre o que está dentro ou fora”, afirmou. A advogada criticou o tabu que permeia o debate público: “ainda existe um estigma muito grande em relação ao devedor insolvente. Assim, ele é visto como um caloteiro”, declarou.
3ª edição do Seminário Anual do Sistema Financeiro e de Crédito


A advogada reconheceu avanços institucionais, mas descreveu um pêndulo que, após a reforma de 2020, acentuou um mosaico de exclusões que prejudica a negociação: “atualmente, invariavelmente, a regra é que 90% das dívidas estão fora da recuperação judicial”, informou. Essa situação causa pressões no Judiciário por proteções emergenciais, enquanto o objetivo central, “reorganizar a estrutura de capital da empresa e maximizar o pagamento a todos os credores”, se perde em meio a ruídos. A mensagem é clara: “nós progredimos muito, pois não tínhamos nada, mas é hora de jogar o jogo dentro das regras. Ou seja, fazer com que o sistema funcione conforme suas próprias normas – com previsibilidade, boa-fé e respeito aos limites da lei, sem que cada caso necessite de novas exceções e sem que o Judiciário precise reinventar o jogo a cada decisão”, destacou.
Métricas ausentes
A visão acadêmica de Sheila Neder Cerezetti, professora da Faculdade de Direito da Universidade de São Paulo (USP), reforçou o diagnóstico. “Nosso modelo de reestruturação empresarial não é verdadeiramente coletivo, mas seletivo.” Ao alimentar promessas não cumpridas pela estrutura, a frustração aumenta. Dois nós merecem destaque: o primeiro diz respeito ao desenho: a recuperação lida com apenas uma parte do passivo, sem considerar a estrutura de capital como um todo – de um lado, os sócios podem manter valor sem que a repartição observe uma regra de prioridade absoluta; por outro lado, uma parcela significativa dos credores não participa da recuperação. O segundo nó é o método: há falta de garantias mínimas para verificar se um plano atende pelo menos o “valor de liquidação” e para guiar o tratamento dos credores. “Não existe uma regra que assegure que esse credor receberá pelo menos o que receberia na falência, nem proteções adequadas para a minoria”, sintetizou. “Sem informações e parâmetros adequados para orientar a distribuição de valores, a decisão entre reestruturação e dissolução se torna um ato de fé”, concluiu.
Risco jurídico
Renata Mota Maciel, juíza de Direito e professora, abordou a questão da previsibilidade. A magistrada reconheceu os avanços em tópicos como a definição dos créditos sujeitos, mas criticou flexibilizações que distorcem contratos e encarecem o financiamento futuro. “Essas decisões desestabilizam”, afirmou, ao comentar casos que ampliam sem fundamentos sólidos a noção de “bem de capital essencial” ou que homologam planos independentemente de quóruns legais sob o pretexto de “preservar a empresa”. Ela reiterou um ponto estabelecido – ainda que controverso na prática: “O Superior Tribunal de Justiça (STJ) já afirmou reiteradamente que dinheiro não é um bem de capital essencial”.
A juíza advertiu que a distância entre os tribunais superiores e de primeira instância, somada às especificidades regionais, como as do agronegócio, cria um mapa irregular de riscos. O efeito é cíclico: a incerteza gera prêmios mais altos; o crédito mais caro aumenta a fragilidade; e essa fragilidade retorna ao Judiciário, que, pressionado, às vezes “abre o compasso” e agrava a incerteza inicial.
Hierarquias claras
Concluindo o ciclo, Cássio Cavalli, professor da FGV Direito SP, destacou um ponto anterior às disputas judiciais: a desordem das preferências creditórias, ou seja, a hierarquia que determina quem recebe primeiro em caso de insolvência de uma empresa. “O Brasil trata esse tema de forma extremamente insatisfatória. Este é um assunto ignorado no direito brasileiro”, afirmou. O professor explicou que, ao longo do tempo, a legislação e a jurisprudência criaram uma série de exceções – créditos tributários e trabalhistas, multas e garantias públicas – que corrompem a ordem natural de pagamento, fazendo com que todos os credores percebam o mesmo risco: o pior cenário possível. O resultado é previsível: o custo do crédito aumenta, e o país perde competitividade.
Cavalli também alertou que a erosão das garantias reais e a banalização da chamada consolidação substancial, que une empresas de um mesmo grupo em um único processo de recuperação judicial, agravam a situação. “As garantias reais já não existem; o penhor e a hipoteca tornaram-se zumbis do sistema jurídico”, provocou. Para ele, enquanto o Brasil não reorganizar essa hierarquia – definindo de forma estável quem tem prioridade e por que –, o crédito permanecerá caro, a inadimplência elevada e a confiança no sistema financeiro comprometida.
Ao conectar os aspectos micro e macro, Cavalli expôs as consequências sociais de um sistema emperrado. “Investimos mais em Judiciário do que em saneamento básico”, lembrou, citando o congestionamento massivo de execuções que não recuperam valor nem sinalizam segurança. Para ele, enquanto o país não alinhar o Código Civil, Processo Civil, Tributário e a Lei de Falências – redesenhando prioridades, blindando garantias e conferindo efetividade processual às preferências –, o sistema continuará a operar de forma insatisfatória.
Ordenar, medir e respeitar
A travessia proposta pelos quatro convergiu em três pontos: ordenar, medir, respeitar. Ordenar implica recompor o escopo do processo, reduzindo exceções e assegurando que a mesa de negociação seja verdadeiramente coletiva, e não um tabuleiro de ausentes. Medir envolve trazer a avaliação econômica para o centro, com parâmetros que permitam comparar, de forma transparente, a reestruturação e a liquidação – sem isso, planos se tornam apostas de baixa responsabilidade. Respeitar exige que contratos e garantias sejam válidos conforme sua redação, com o Judiciário atuando como guardião da previsibilidade, e não como fonte adicional de risco.
Ao encerrar o painel, a mediadora Deborah Kirschbaum sintetizou a urgência do tema e provocou o público a olhar além das reformas pontuais. “O que todos nós apontamos é a necessidade de, em algum momento, revisar esse modelo”, afirmou. “Trata-se de um sistema repleto de assimetrias, e a sociedade brasileira precisa refletir sobre o que está funcionando e o que não está funcionando”, concluiu.

Rubia Neves, Luciana Lima, Grasiela Cerbino, Bruno Salama, Gabriel Cohen e Rui Fernando AlvesFoto: Tiago Queiroz/Estadão Blue Studio
Sanções do Banco Central revelam mudanças na regulação financeira
Pesquisa da UFMG e da FGV mostra queda nas punições e aumento nos acordos; especialistas discutem transparência, governança e novos riscos no sistema financeiro
O poder sancionador do Banco Central do Brasil ganhou relevância acadêmica e se tornou um ponto central de um debate importante – e necessário – sobre como punir sem comprometer a confiança. O painel “Atividade sancionadora do Banco Central do Brasil em números” revelou tendências e transformações na maneira como o regulador supervisiona e penaliza o setor. Dados apresentados pela professora Rubia Carneiro Neves, da Universidade Federal de Minas Gerais (UFMG), mostraram não apenas o volume e o perfil das sanções, mas também o aumento dos acordos e a evolução de uma regulação que se apoia cada vez mais em governança e prevenção.
Fiscalização punitiva
No jargão regulatório, a atividade sancionadora ou enforcement é o braço fiscalizador do Banco Central: envolve a apuração de infrações, a abertura de processos e a aplicação de penalidades – ou, em muitos casos, a celebração de termos de compromisso que fixam obrigações pecuniárias e não pecuniárias. Este mecanismo assegura a disciplina no sistema financeiro e busca evitar riscos sistêmicos.
Segundo Rubia, o grupo de pesquisa “MonitoraSFN”, fruto da parceria entre a UFMG e a Fundação Getulio Vargas (FGV), analisou três anos de decisões do Comitê de Processos Administrativos Sancionadores. “O Banco Central instaurou uma média de 40 processos sancionadores por ano”, explicou. Em 2024, apenas 29% das acusações resultaram em punições formais, um número menor do que nos anos anteriores, o que, segundo ela, está diretamente relacionado ao crescimento dos acordos firmados. “Há uma média de 94% de chances de aplicação de penalidade ou de celebração de termos de compromisso”, detalhou.
3ª edição do Seminário Anual do Sistema Financeiro e de Crédito


Perfil dos acusados
O levantamento indicou que 90% dos acusados são pessoas físicas, com 72% vinculados a cooperativas de crédito em 2024. Entre as instituições reguladas, bancos múltiplos e comerciais continuam respondendo pela maior parte das ações, mas as cooperativas vêm se destacando.
As infrações mais frequentes estão relacionadas a falhas de administração e fiscalização, que dobraram entre 2022 e 2024. “Isso indica que precisamos educar melhor os administradores”, afirmou Rubia, ressaltando que os dados apontam a necessidade de aprimoramento nas políticas de gestão e controle interno.

Governança e confiança
A procuradora Luciana Lima, do Banco Central, destacou a relação entre regulação e estabilidade. Ela mencionou uma decisão recente do Superior Tribunal de Justiça (STJ) que reconheceu a importância do Fundo Garantidor de Créditos (FGC) como parte do arranjo de confiança do sistema. “No Brasil, o Banco Central e o FGC desempenham um papel crucial na estabilidade do sistema financeiro”, afirmou.
Para a procuradora, o poder punitivo do Banco Central deve ser considerado não apenas como repressão, mas como prevenção. “A atividade sancionadora é uma agenda de prevenção”, disse. “O que nós queremos agora é previsibilidade e confiança”, completou.
Supervisão mais próxima
O diretor jurídico e de compliance Rui Fernando Ramos Alves, do Deutsche Bank, ressaltou a transformação na relação entre o Banco Central e as instituições supervisionadas. “Temos um regulador que conquistou credibilidade”, declarou. Segundo ele, o ambiente atual favorece o diálogo e a correção de falhas antes que se tornem crises. “A atuação do Banco Central nessa área de fiscalização melhorou significativamente”, observou. “Atualmente, não existe mais uma mentalidade punitiva”, o que abre espaço para ajustes e, quando necessário, para termos de compromisso.
Novos desafios
O avanço das instituições de pagamento e dos meios digitais foi abordado por Gabriel Cohen, head de Regulação Financeira da Stone. “A Lei nº 12.865 já foi responsável por catalisar o que temos hoje: mais de 200 milhões de brasileiros incluídos financeiramente”, afirmou.
Rubia chamou a atenção para a falta das empresas nas estatísticas recentes. “Em 2022, tivemos apenas uma instituição de pagamento; em 2023, duas; e em 2024, nenhuma”, disse. O contraste com a expansão do setor – mais de 170 instituições atualmente autorizadas pelo Banco Central – indica a necessidade de atenção do regulador, especialmente diante de novos riscos cibernéticos e operacionais.
Vazamentos e PIX
O relatório de 2024 introduziu um tema emergente: incidentes envolvendo o PIX. Um dos casos analisados envolveu o vazamento de dados de mais de 400 mil chaves, resultando em multa e na obrigatoriedade de adoção de planos de segurança cibernética. Rubia comparou o caso a outro, mais grave, que atingiu “mais de 11 milhões de pessoas e 46 milhões de chaves PIX”. Para ela, esses episódios destacam a resiliência cibernética como uma prioridade regulatória.
A advogada Grasiela Cerbino abordou o equilíbrio entre sigilo e transparência. “O sigilo é um pilar do sistema financeiro”, observou. Contudo, ponderou que há espaço para mais abertura, especialmente nos termos de compromisso. “Podemos talvez minimizar esse sigilo em determinadas circunstâncias”, propôs.
Para ela, divulgar mais informações sobre acordos de menor impacto pode incentivar o mercado a adotar boas práticas. Grasiela também sugeriu a análise de mecanismos que ampliem a capacidade de ação do FGC, incluindo a aproximação entre o mercado bancário e o de capitais para melhorar a liquidez dos fundos de garantia.
Punições e acordos
Outro ponto destacado por Rubia foi a mudança no regime de dosimetria das sanções, que passou a adotar uma metodologia mais moderna. “Em 100% dos casos de 2024 foi aplicado o novo regime”, relatou. As multas continuam a ser o instrumento preferencial, isoladas ou combinadas com inabilitações.
A redução no número de punições não indica tolerância, afirmou. “Quando o Banco Central está conduzindo um processo administrativo sancionador, a probabilidade de irregularidade é muito alta.” A diminuição, portanto, reflete a preferência por soluções negociadas, que são capazes de corrigir falhas antes que se transformem em crises.
Um sistema em evolução
O painel, mediado por Bruno Meyerhof Salama, professor da UC Berkeley Law e da FGV Direito SP, revelou uma regulação em transformação. Por um lado, a queda nas condenações e o aumento de acordos; por outro, o foco crescente em governança, transparência e estabilidade. A tendência, segundo os especialistas, é que o Banco Central continue ampliando sua atuação preventiva – em combinação com o mercado e capacidade de resposta rápida diante de novas ameaças tecnológicas, visando, mais do que punir, o desafio de educar, antecipar e proteger. Como sintetizou Luciana Lima, a meta é simples na teoria, mas complexa na prática: “previsibilidade e confiança”.
Fonte original: "recuperação de crédito" – Google Notícias




