
Nos últimos dois anos, o número de empresas em recuperação judicial no Brasil deixou de ser um evento excepcional e passou a fazer parte do cotidiano do mercado. Não se trata de casos isolados.
Estamos diante de um padrão que atravessa diversos setores — do varejo à infraestrutura, do agronegócio à indústria — com uma frequência que já não permite tratar esses eventos como “acidentes”.
Ainda assim, a interpretação predominante continua simplista: ou se considera como um “evento extremo” (a empresa que faliu), ou como algo distante e quase irrelevante para quem não investe diretamente em créditos.
Esse é um equívoco.
A recuperação judicial — e sua versão extrajudicial — não é apenas um problema da empresa. É o ponto em que o risco de crédito, que sempre esteve presente, deixa de ser teórico e passa a impactar a liquidez, o preço e, muitas vezes, a própria possibilidade de recuperação do capital. E isso afeta muito mais pessoas do que se imagina.
O que os números internacionais revelam
Antes de analisarmos o cenário doméstico, vale a pena fazer um contraste que raramente é abordado no debate local.
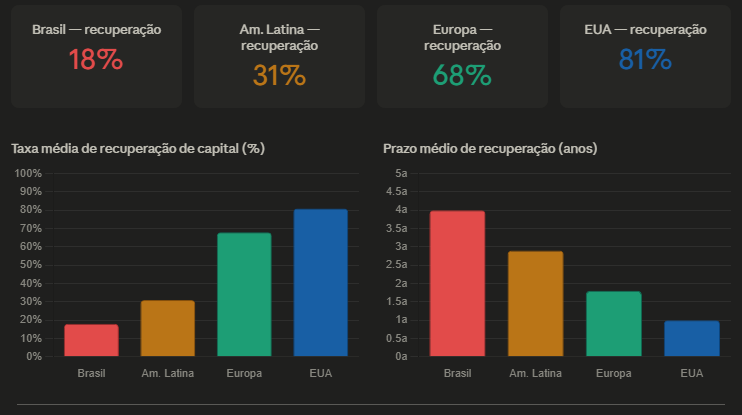
A taxa média de recuperação de capital no Brasil é de 18% — o credor recupera, em média, menos de um quinto do que é devido. Nos EUA, esse índice chega a 81%; na Europa, 68%; e na média da América Latina, 31%. O Brasil não apenas recupera menos do que a maioria: recupera menos do que seus vizinhos mais próximos.
O problema se agrava ao analisarmos o prazo. Nos EUA, o processo leva em média 1 ano. Na Europa, 1,8 anos. Na América Latina, 2,9 anos. No Brasil, a média é de 4 anos.
Em resumo: o investidor brasileiro recupera menos capital e aguarda por mais tempo para isso. A combinação de baixa taxa de recuperação com prazos prolongados transforma esse evento em um custo duplo — patrimonial e de oportunidade — que raramente é precificado com a seriedade que deveria.
O que está acontecendo de fato
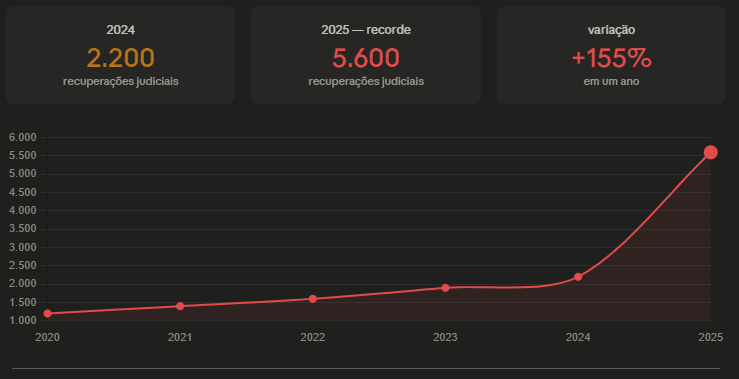
Os números ajudam a contextualizar o fenômeno. Em 2024, mais de 2.200 empresas entraram em recuperação judicial no Brasil. Em 2025, esse número saltou para cerca de 5.600, estabelecendo um novo recorde histórico.
Esse crescimento não é apenas quantitativo; sugere uma mudança de regime, onde eventos de crédito deixam de ser exceções e começam a refletir condições estruturais do ambiente econômico.
O pano de fundo é claro:
- juros elevados por um período prolongado,
- custo de financiamento mais alto,
- fraudes,
- menor tolerância do mercado a estruturas alavancadas,
- desaceleração em setores dependentes de consumo e crédito.
Esse ambiente pressiona as empresas de diferentes maneiras, mas com um ponto em comum: a liquidez deixa de fechar. Na prática, isso já se refletiu em nomes relevantes:
- Varejo e consumo: Casas Bahia, Americanas, Polishop e SouthRock (Starbucks, Subway e Eataly);
- Infraestrutura e energia: Light, Raízen e SuperVia;
- Aéreo: Gol;
- Telecom: Oi;
- Agro e indústria: AgroGalaxy, Paranapanema, Bardella e Patense;
- Além: Ambipar.
A recuperação judicial entra como a etapa final desse processo, formalizando uma deterioração que, em geral, já estava sendo precificada pelo mercado.
Antes do evento jurídico, o investidor atento costuma identificar sinais claros: aumento de spreads, redução de liquidez dos títulos, necessidade de renegociação de dívidas e, frequentemente, mudanças na estrutura de capital. Quando a recuperação é anunciada, boa parte da capacidade de reação já foi comprometida.
O que isso muda na prática
A recorrência desses casos altera a abordagem que deve ser adotada nas tomadas de decisão.
Liquidez se torna um risco estrutural. Quando um emissor enfrenta estresse, o primeiro impacto não é necessariamente a inadimplência — é a liquidez. O ativo perde o mercado. E, quando há negociação, o preço já considera perdas significativas.
Isso se tornou evidente em casos recentes, que incluem desde grandes emissores até estruturas menores, como Rodovias do Tietê.
A prazos tornam-se uma escolha do investidor. Em processos de recuperação, é comum que os prazos se estendam, que os pagamentos sejam adiados e que as condições originais sejam renegociadas. Assim, o investidor passa a depender do ritmo da reestruturação.
O caso da Oi é emblemático: um processo que se arrasta por anos e redefine completamente a expectativa original de prazo. Em um país onde a recuperação média demora 4 anos e retorna apenas 18 centavos por real, esse risco não é abstrato.
O impacto indireto é maior do que aparenta. A deterioração de empresas operacionais pode afetar ativos que, à primeira vista, parecem desconectados.
A crise da SouthRock, por exemplo, não afetou apenas credores diretos, mas também fundos imobiliários (RZAK11, KIVO11 e IRDM11) expostos a seus pontos comerciais, gerando vacância, renegociação de contratos e pressão sobre rendimentos. Isso evidencia que o risco de crédito se propaga além do emissor original.
Preços baixos não oferecem proteção. Muitos dos ativos envolvidos nesses casos já eram negociados com desconto antes do evento de recuperação. Mesmo assim, sofreram novas quedas quando o risco se concretizou. Isso se aplica tanto a ações — como no caso das Casas Bahia — quanto a instrumentos de crédito.
Onde o investidor costuma errar
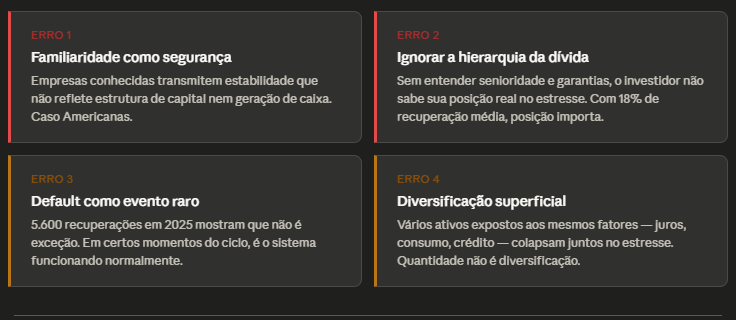
A recente sucessão de recuperações expôs padrões de erro que, em ambientes mais favoráveis, ficavam ocultos. Um dos mais comuns é confundir familiaridade com segurança.
Empresas amplamente conhecidas — como Americanas — transmitem uma falsa sensação de estabilidade que nem sempre se sustenta quando analisada sob a perspectiva de estrutura de capital e geração de caixa.
Outro erro recorrente é ignorar a complexidade da dívida. Empresas como Raízen operam com estruturas que envolvem diferentes níveis de senioridade, garantias e instrumentos. Sem entender essa hierarquia, o investidor não tem clareza sobre sua posição em um cenário de estresse — e, consequentemente, sobre a probabilidade de recuperação de capital.
No Brasil, onde a taxa média de recuperação é de 18%, a posição na estrutura de capital não é um detalhe: é, muitas vezes, a diferença entre recuperar algo ou não recuperar nada.
Há ainda uma tendência de tratar eventos de crédito como exceções raras. A sucessão de casos recentes indica o contrário. Em determinados momentos do ciclo, esses eventos fazem parte do funcionamento normal do sistema. Ignorar isso leva a portfólios desenhados para um cenário que já não existe.
Por fim, há uma compreensão superficial sobre diversificação. Possuir vários ativos não significa, necessariamente, diluir riscos. Se todos estão expostos aos mesmos fatores — juros elevados, restrição de crédito ou queda de consumo — a correlação tende a se manifestar especialmente em momentos de maior estresse.
Fechamento — clareza, não certeza
A multiplicação de casos recentes não deve ser vista como um desvio pontual. Ela reflete um sistema operando sob condições mais restritivas, onde fragilidades acumuladas ao longo de ciclos anteriores se tornam evidentes.
E, no contexto brasileiro, essa evidência tem um custo particular: recuperar menos em maior tempo do que qualquer outro mercado relevante no mundo.
A questão relevante, portanto, não é prever qual será o próximo caso. É entender se o portfólio está estruturado com a premissa de que esses eventos são raros — ou que fazem parte do jogo. Porque, no crédito, o risco não desaparece. Ele apenas permanece latente até que se materialize.
Quando isso acontece, os ajustes tendem a ser rápidos e pouco graduais. A liquidez desaparece, os preços incorporam perdas e os prazos são redefinidos. Não há respostas simples nem proteção absoluta. Mas há uma diferença clara entre quem compreende esse mecanismo antes do evento — e quem só o reconhece depois.
E, no ambiente atual, essa diferença tem deixado de ser conceitual e se torna, cada vez mais, patrimonial.
Fonte original: "recuperação de crédito" – Google Notícias




